


· Views 1,553
汇通财经APP讯——过去四年,各国央行购金重塑全球黄金市场,为金价构筑关键支撑。即便官方购金节奏放缓,储备管理者依旧将黄金视作战略资产,用来对冲地缘动荡、金融市场波动,以及传统储备资产信心下滑带来的风险。
在伦敦金银市场协会贵金属年会的央行专题圆桌论坛上,来自欧、非、拉美地区的储备负责人表示,黄金的作用早已不局限于简单对冲通胀或是保值。这也预示,即便金价经历历史性大涨,央行需求依旧会成为黄金市场重要的结构性支撑力量。
瑞银资管主权机构策略主管、论坛主持人马西米利亚诺?卡斯泰利(Massimiliano Castelli)介绍,机构最新储备管理调研显示,黄金仍是储备管理者首选的战略对冲工具。2026 年,65% 受访央行将资产多元化作为持有黄金的首要原因,其次是地缘风险管理。未来 12 个月,黄金与欧元、亚洲大国货币资产同为央行计划增持的储备品种。这份调研反映出央行购金逻辑的演进,除地缘风险考量外,黄金已经深度纳入长期战略资产配置框架。
波兰国家银行外汇与黄金首席交易员托马什?马尔科夫斯基(Tomasz Malkowski)表示,央行看待黄金,不应局限于短期价格波动。他说:“黄金是稳定的基石,在投资者眼中代表国家稳定,也是金融动荡时期的锚。”他指出黄金不存在常规信用风险,波兰从长期视角将其作为战略资产。
波兰是近年购金最为积极的央行之一,2018 年启动增持计划,当时黄金储备约 100 吨,占储备总量 5%,目标是将黄金储备提升至 700 吨。但他强调,购金并不是为了替代欧元与美元储备,而是搭建更多元化的储备结构。地缘不稳定对储备管理的影响持续上升,地缘风险已经比通胀更为重要。
意大利央行市场与货币政策运营副总干事乔亚?切莱(Gioia Cellai)介绍,意大利持有约 2450 吨黄金,多次在重大经济政治危机中发挥作用。1974 年意大利遭遇财务困境时,曾抵押 500 吨黄金向德国联邦银行换取 20 亿美元贷款。她说:“黄金是可向官方机构抵押的资产,危难时刻尤为珍贵。”她表示,黄金为意大利央行资产负债表提供强大的分散避险效果,虽然央行不会设定固定配置比例,但随着金价上涨,2025 年黄金占央行资产比重回升至约 30%。
加纳央行金融市场主管格申?阿布莱佐鲁(Gershon Agbledzorwu)介绍,加纳自 2021 年 6 月推出本土黄金收购计划,利用本币采购国内产金,将矿产资源转化为长期国家财富,增强抵御外部冲击能力。该计划逐年放量,2025 年购入黄金约 110 吨。加纳还与大型矿企达成协议,收购其 30% 的产出,预计每年新增 30 吨黄金。他说:“对我们而言,黄金的意义不止资产多元化。” 依托该政策,加纳本币走强,通胀自 2024 年 24% 回落至 2025 年的 5.4%。
论坛嘉宾提到,黄金不属于任何一方负债,这一特质在当前地缘碎片化与制裁风险上升的环境下格外珍贵。实物黄金可存放于本国金库,受制裁风险更低。马西米利亚诺?卡斯泰利认为,当下的去美元化属于 “不满,但并未替代”,各国并未大规模抛售美债,而是在原有储备基础上逐步分散配置,黄金从中受益。
本次大会现场投票显示,近九成参会者认为未来五年央行购金将继续提速或维持现有规模。南非储备银行高级经理亨克?扬斯?范?武伦(Henk Janse van Vuuren)提出,黄金的价值更多体现在尾部风险事件,这类风险恰恰是传统资产模型难以捕捉的。央行的目标,是长期维护国家储备实力与公信力,不能仅凭短期金价涨跌评判黄金战略价值。
总而言之,全球央行购金的底层逻辑已经转向长期战略配置。无论是老牌储备大国,还是新兴市场国家,都看重黄金无对手方负债、抗制裁、对冲尾部风险的特质。短期购金节奏虽有起伏,但央行作为黄金市场稳定买盘的大趋势仍将延续。
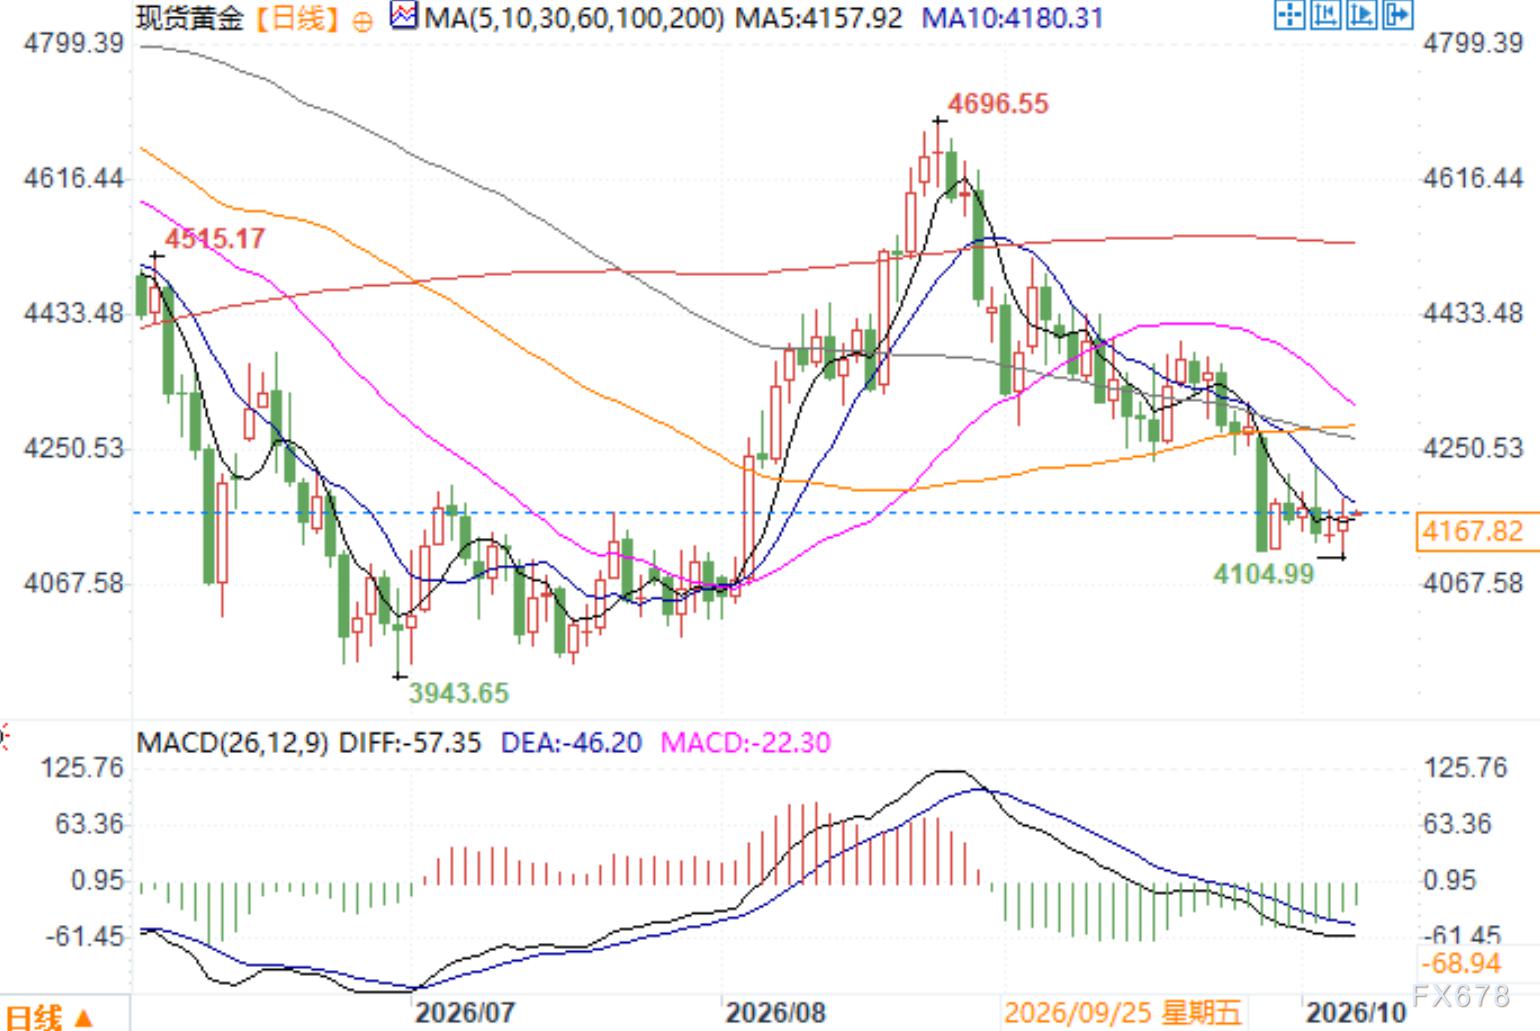
现货黄金日线图 来源:易汇通
北京时间10月7日7:27 现货黄金 报 4167.82 美元/盎司
在伦敦金银市场协会贵金属年会的央行专题圆桌论坛上,来自欧、非、拉美地区的储备负责人表示,黄金的作用早已不局限于简单对冲通胀或是保值。这也预示,即便金价经历历史性大涨,央行需求依旧会成为黄金市场重要的结构性支撑力量。
储备理念转变,多元化配置成核心诉求
瑞银资管主权机构策略主管、论坛主持人马西米利亚诺?卡斯泰利(Massimiliano Castelli)介绍,机构最新储备管理调研显示,黄金仍是储备管理者首选的战略对冲工具。2026 年,65% 受访央行将资产多元化作为持有黄金的首要原因,其次是地缘风险管理。未来 12 个月,黄金与欧元、亚洲大国货币资产同为央行计划增持的储备品种。这份调研反映出央行购金逻辑的演进,除地缘风险考量外,黄金已经深度纳入长期战略资产配置框架。
波兰国家银行外汇与黄金首席交易员托马什?马尔科夫斯基(Tomasz Malkowski)表示,央行看待黄金,不应局限于短期价格波动。他说:“黄金是稳定的基石,在投资者眼中代表国家稳定,也是金融动荡时期的锚。”他指出黄金不存在常规信用风险,波兰从长期视角将其作为战略资产。
波兰是近年购金最为积极的央行之一,2018 年启动增持计划,当时黄金储备约 100 吨,占储备总量 5%,目标是将黄金储备提升至 700 吨。但他强调,购金并不是为了替代欧元与美元储备,而是搭建更多元化的储备结构。地缘不稳定对储备管理的影响持续上升,地缘风险已经比通胀更为重要。
老牌储备大国坚守黄金,新兴国家借黄金夯实国力
意大利央行市场与货币政策运营副总干事乔亚?切莱(Gioia Cellai)介绍,意大利持有约 2450 吨黄金,多次在重大经济政治危机中发挥作用。1974 年意大利遭遇财务困境时,曾抵押 500 吨黄金向德国联邦银行换取 20 亿美元贷款。她说:“黄金是可向官方机构抵押的资产,危难时刻尤为珍贵。”她表示,黄金为意大利央行资产负债表提供强大的分散避险效果,虽然央行不会设定固定配置比例,但随着金价上涨,2025 年黄金占央行资产比重回升至约 30%。
加纳央行金融市场主管格申?阿布莱佐鲁(Gershon Agbledzorwu)介绍,加纳自 2021 年 6 月推出本土黄金收购计划,利用本币采购国内产金,将矿产资源转化为长期国家财富,增强抵御外部冲击能力。该计划逐年放量,2025 年购入黄金约 110 吨。加纳还与大型矿企达成协议,收购其 30% 的产出,预计每年新增 30 吨黄金。他说:“对我们而言,黄金的意义不止资产多元化。” 依托该政策,加纳本币走强,通胀自 2024 年 24% 回落至 2025 年的 5.4%。
无负债属性凸显,去美元化并非简单抛弃美元
论坛嘉宾提到,黄金不属于任何一方负债,这一特质在当前地缘碎片化与制裁风险上升的环境下格外珍贵。实物黄金可存放于本国金库,受制裁风险更低。马西米利亚诺?卡斯泰利认为,当下的去美元化属于 “不满,但并未替代”,各国并未大规模抛售美债,而是在原有储备基础上逐步分散配置,黄金从中受益。
本次大会现场投票显示,近九成参会者认为未来五年央行购金将继续提速或维持现有规模。南非储备银行高级经理亨克?扬斯?范?武伦(Henk Janse van Vuuren)提出,黄金的价值更多体现在尾部风险事件,这类风险恰恰是传统资产模型难以捕捉的。央行的目标,是长期维护国家储备实力与公信力,不能仅凭短期金价涨跌评判黄金战略价值。
结语
总而言之,全球央行购金的底层逻辑已经转向长期战略配置。无论是老牌储备大国,还是新兴市场国家,都看重黄金无对手方负债、抗制裁、对冲尾部风险的特质。短期购金节奏虽有起伏,但央行作为黄金市场稳定买盘的大趋势仍将延续。
现货黄金日线图 来源:易汇通
北京时间10月7日7:27 现货黄金 报 4167.82 美元/盎司
Reprinted from 汇通网,the copyright all reserved by the original author.
Disclaimer: The views expressed are solely those of the author and do not represent the official position of Followme. Followme does not take responsibility for the accuracy, completeness, or reliability of the information provided and is not liable for any actions taken based on the content, unless explicitly stated in writing.
Like this article? Show your appreciation by sending a tip to the author.
 No comments yet. Be the first to share your view.
